Si uno mira las especificaciones detalladas de un coche eléctrico vendido este año, lo más probable es que las baterías tengan sello chino ya sea en su conjunto o en parte del mismo. No es una impresión. Es lo que dicen los números del periodo enero-agosto de 2026.
Para que te hagas una idea, de los diez mayores fabricantes de baterías del mundo, siete son chinos, y entre todos reúnen el 73,3% del mercado mundial. CATL y BYD se reparten el 54,6% de todas las baterías instaladas en el planeta. Y mientras los grandes consolidan su posición, un fabricante más modesto, Rept Battero, protagoniza la escalada más espectacular del año.
Un mercado que no da tregua 844 GWh en ocho meses
Para entender la magnitud del negocio basta una cifra: 844,2 GWh. Es la capacidad total de baterías que se equipó en coches eléctricos, híbridos enchufables e híbridos convencionales de todo el mundo entre enero y agosto. Supone un 19,7% más que en en el mismo periodo de 2025.
CATL y BYD, el duopolio que marca el ritmo
CATL sumó 333 GWh en ocho meses, bastante más del doble que su inmediato perseguidor, y lo hizo creciendo un 25,2%: más deprisa que el conjunto del sector. BYD cerró el mismo periodo con 127,9 GWh y un alza del 6,2%, aunque su cuota ha pasado del 17,1% al 15,1% en un año.
Lo que sí que podemos decir alto y claro es que más de la mitad de las baterías del mundo salen de estas dos empresas de las que seguro que me has odio hablar en alguna de nuestras pruebas.
La cantera china: crecimientos que superan el 30%, el 50% y hasta el 100%
El dominio chino no depende solo de sus dos estrellas. Detrás aparece un pelotón de fabricantes que crece a una velocidad muy superior a la del mercado.
CALB, en cuarta posición, instaló 44,4 GWh, un tercio más que un año antes, y ya representa el 5,3% del total. Gotion High-tech le pisa los talones desde el quinto puesto: 41,5 GWh y un salto del 47,1%, que lleva su cuota al 4,9%. Más abajo, Eve Energy (séptima) avanza un 53,9% hasta los 29,5 GWh, y Svolt Energy (novena) sube un 39,3% hasta los 22 GWh.
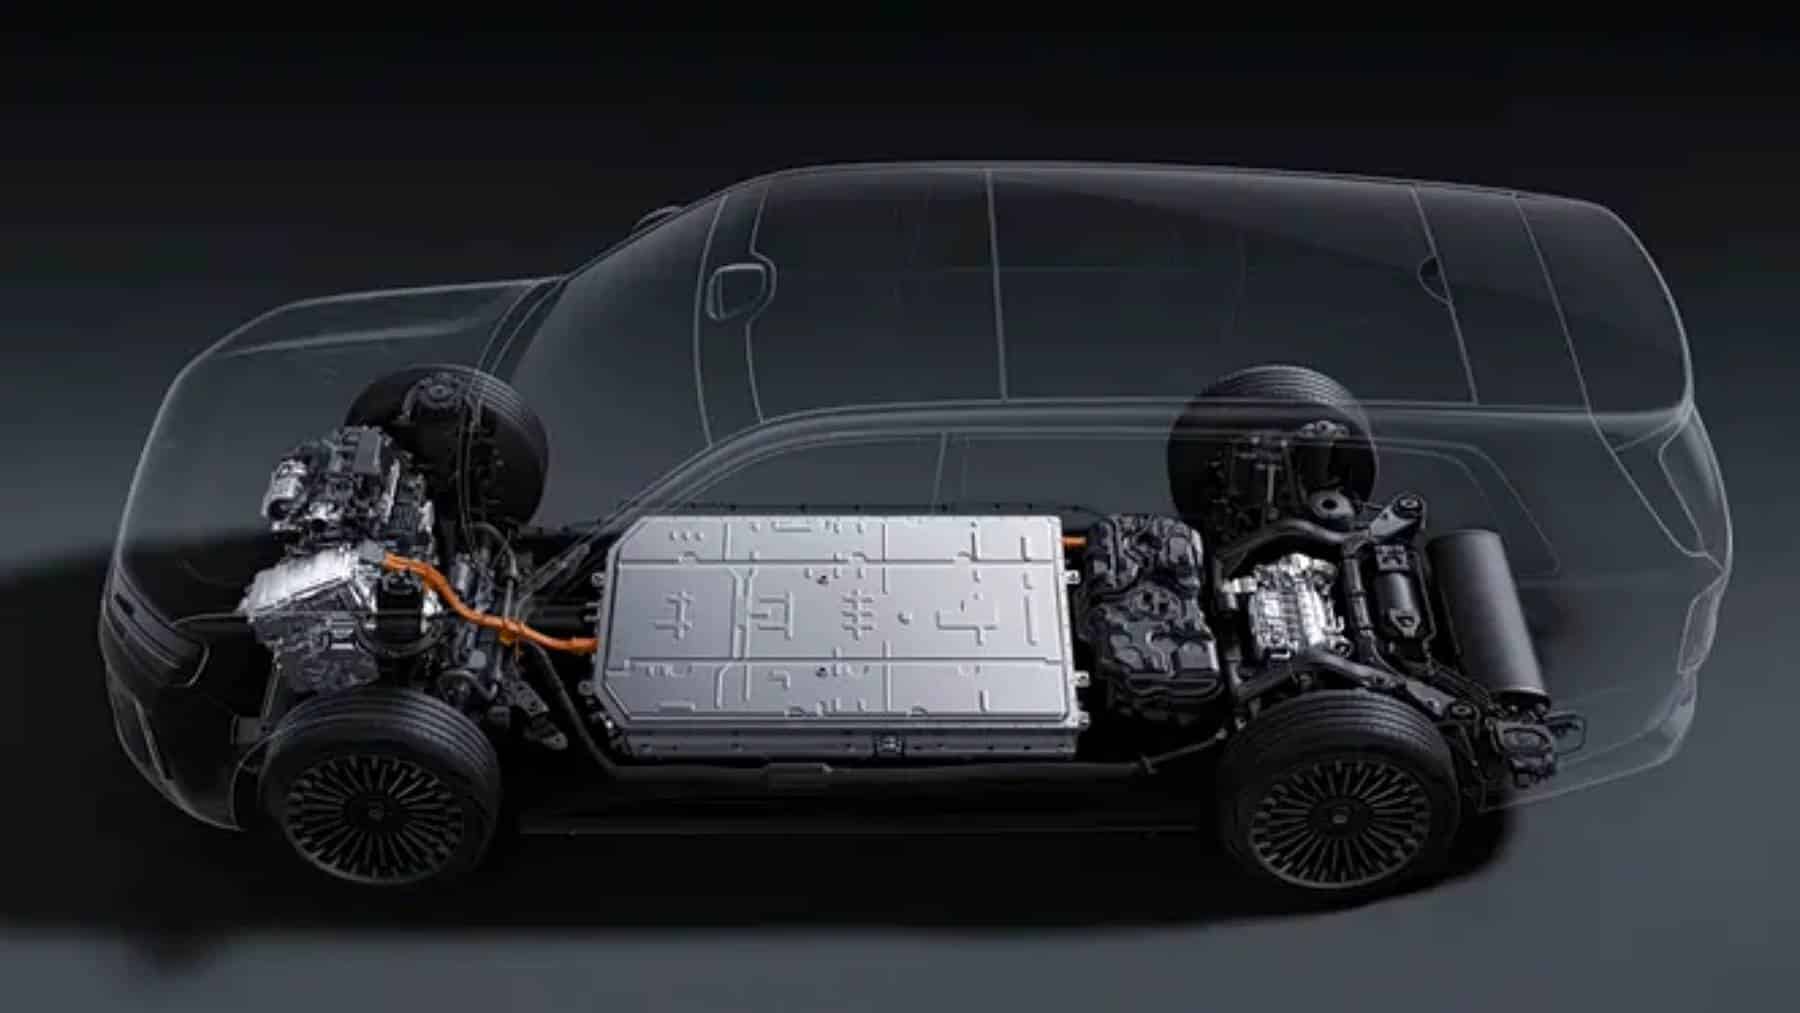
Pero la historia del año la firma Rept Battero Energy. Cierra el top 10. Sin embargo, sus instalaciones se han más que duplicado (+126,3%) hasta los 20,3 GWh, y su cuota ha pasado del 1,3% al 2,4%.
Sumados todos, los siete fabricantes chinos del ranking controlan el 73,3% del mercado. Hace un año eran el 69,7%.
Corea del Sur y Japón, a contracorriente
El contraste con los fabricantes no chinos es llamativo. LG Energy Solution conserva el bronce con 68,3 GWh, pero prácticamente no crece (+0,9%) y su cuota retrocede del 9,6% al 8,1%.
Panasonic, sexta, se mantiene a flote gracias al tirón de Tesla en Norteamérica. Suma 29,7 GWh, apenas un 1,8% más. Su cuota, del 4,1% al 3,5%.
Y SK On directamente va hacia atrás. Es la única empresa del top 10 que retrocede con una caída del 14,5%.
El top 10 mundial de baterías para vehículos eléctricos (enero-agosto 2026)
| Puesto | Empresa | País | GWh | Variación interanual | Cuota |
| 1 | CATL | China | 333,0 | +25,2% | 39,4% |
| 2 | BYD | China | 127,9 | +6,2% | 15,1% |
| 3 | LG Energy Solution | Corea del Sur | 68,3 | +0,9% | 8,1% |
| 4 | CALB | China | 44,4 | +32,6% | 5,3% |
| 5 | Gotion High-tech | China | 41,5 | +47,1% | 4,9% |
| 6 | Panasonic | Japón | 29,7 | +1,8% | 3,5% |
| 7 | Eve Energy | China | 29,5 | +53,9% | 3,5% |
| 8 | SK On | Corea del Sur | 24,9 | −14,5% | 2,9% |
| 9 | Svolt Energy | China | 22,0 | +39,3% | 2,6% |
| 10 | Rept Battero Energy | China | 20,3 | +126,3% | 2,4% |
Fuente: SNE Research.